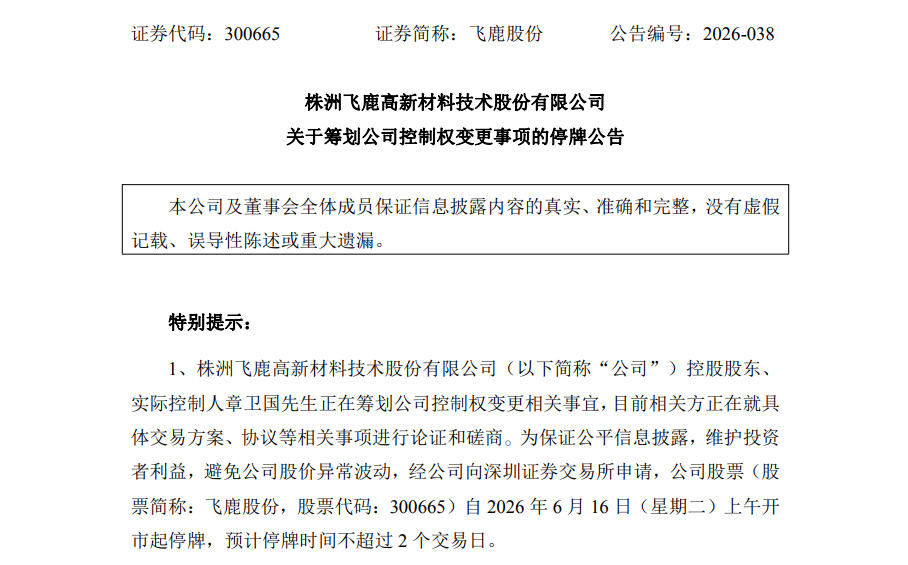
时隔仅四个月,飞鹿股份(300665)的控制权再度站上十字路口。6月15日晚间,这家国内轨道交通防腐防水材料“第一股”发布公告称,公司控股股东、实际控制人章卫国正在筹划控制权变更事项,股票自6月16日起停牌。而就在三个月前,章卫国刚刚从前一任接盘方手中重新夺回控制权。频繁的控制权更迭,叠加股价大跌、业绩亏损,飞鹿股份的未来走向引发市场广泛关注。
控制权反复易手,战略稳定性存疑
这已是飞鹿股份在不到一年时间内第二次筹划控制权变更。早在2025年8月,章卫国就曾与骁光智能签署协议,拟以12.67元/股的价格转让1100万股股份,并将2996.69万股股份对应的表决权委托给骁光智能。交易完成后,骁光智能合计持有18.71%的表决权,杨奕骁成为公司新的实际控制人。同时,骁光智能还拟认购公司定向发行的不低于3200万股股票。
然而这笔交易仅维持了半年便宣告终止。2026年2月,飞鹿股份公告称,因外部环境及骁光智能自身情况发生较大变化,双方签署终止协议,控制权重新回到章卫国手中。从时间线来看,从骁光智能入主到退出,前后不过半年时间,而章卫国重掌控制权仅四个月后,便再度启动新一轮易主计划。
这种短期内控制权反复变动的局面,在A股上市公司中并不多见。对于一家上市公司的经营稳定性而言,实际控制人的频繁更迭往往意味着战略方向难以持续,管理层人心浮动,供应商和客户的信任度也可能受到影响。尤其是对于飞鹿股份这样深耕轨道交通防腐防水材料领域的制造企业而言,技术研发、项目交付、客户关系维护都需要长期稳定的战略定力。控制权的不确定性,无疑会给公司的正常经营蒙上阴影。
从二级市场反应来看,6月15日当天,飞鹿股份股价大跌11.15%,收报9.8元/股,总市值缩水至约22亿元。这一价格不仅远低于2025年8月骁光智能接盘时的12.67元/股,也反映出市场对控制权频繁变动以及公司基本面的担忧。
业绩承压,一季度亏损收窄释放积极信号
控制权动荡的背后,是飞鹿股份近年来持续承压的业绩表现。作为国内轨道交通防腐防水材料第一股,公司成立于1998年,2017年登陆深交所创业板,主营业务涵盖防腐涂料、防水材料、新能源热管理材料等,主要面向轨道交通、新能源、民建防水等领域。
然而2025年的财报数据并不乐观。报告期内,公司实现营业收入5.186亿元,同比微增0.03%,基本持平;但归母净亏损高达2.183亿元,虽然同比减亏56.16%,亏损幅度依然较大。公司方面解释称,亏损主要受市场竞争加剧导致产品平均售价下降、低毛利率产品营收占比提升、产量规模下降导致固定成本分摊增加、客户对施工验收要求提高导致成本上升等多重因素影响。
进入2026年,情况出现一定程度的改善。一季报显示,公司实现营业收入8091.01万元,同比增长8.95%;归母净利润亏损598.10万元,较去年同期1526.97万元的亏损额收窄超过60%;经营活动现金流净额由负转正,达到619.33万元。公司表示,业绩改善得益于主营业务稳健增长、期间费用有效控制、可转债赎回减少财务费用、以及应收账款回款力度加强带来的信用减值损失转回。
尽管一季度亏损收窄是一个积极信号,但距离真正扭亏为盈仍有距离。在市场竞争激烈、产品价格承压的大环境下,飞鹿股份能否持续改善盈利水平,仍面临不小的挑战。
突围路径:差异化竞争与新能源赛道布局
面对当前的困境,飞鹿股份也在积极寻找突围方向。针对产品售价下降的问题,公司提出了两项应对策略:一是强化产品差异化价值,通过涂料方案设计、定制化研发生产以及涂装一体化服务,避免陷入同质化竞争,提升客户黏性;二是提升技术创新能力,实现关键原材料自主可控,目前已针对水性涂料的核心原材料水性树脂开展专项研发,并已实现部分核心原材料的自主供应,以平抑上游价格波动的影响。
对于未来一两年最看好的增长点,飞鹿股份给出了明确的方向。一方面,继续深耕防腐防水材料主业,在巩固轨道交通领域优势的同时,积极拓展钢结构、风电、集装箱、渔船等体量较大的工业涂料业务,释放产能;重点拓展新型电力及电力设备设施、海工装备等国产替代趋势明显领域的涂料业务,谋划涂料板块的第二增长极。更值得关注的是,公司还表示将积极开拓人形机器人、算力中心、低空经济等新兴应用场景,形成有竞争力且附加值高的产品体系。
另一方面,公司大力发展以光储胶类、胶带类材料为主的新能源产业,聚焦热管理胶类材料,拓展储能、动力电池等应用市场,构建差异化竞争优势。同时谨慎开展光伏组件用胶类材料业务,并将涂料技术作为新能源领域材料迭代的重要抓手。
这些战略布局显示出飞鹿股份试图在传统业务之外寻找新增长点的决心。从轨道交通防腐防水到风电、储能、人形机器人、低空经济,跨度不可谓不大。然而,新业务的拓展需要持续的研发投入和市场开拓,在控制权尚不明朗、财务状况仍较紧张的背景下,这些战略能否有效落地,还存在较大的不确定性。
飞鹿股份正处于一个微妙的转折点上。一方面,控制权四个月内两度筹划变更,反映出大股东层面对于公司未来发展路径可能存在不同考量,或者说现有股东正在寻求更有实力的战略投资者入局;另一方面,公司基本面虽然仍面临亏损压力,但一季度已出现明显改善迹象,经营现金流回正,战略转型方向也逐渐清晰。
对于投资者而言,接下来需要关注两个关键问题:一是本次控制权变更的接盘方是谁,其产业背景和资金实力如何,能否为飞鹿股份带来实质性的资源支持;二是公司提出的新能源、新兴场景等战略布局能否转化为实实在在的订单和利润。控制权的稳定是战略执行的前提,只有在这颗“定心丸”落地之后,市场才能重新评估这家轨道交通防腐防水材料第一股的真正价值。(涂界)
推荐阅读【财经】知名涂企控制权变更终止,原实际控制人重新掌控公司
【财经】珠光颜料龙头实控人拟15亿元拿下知名涂企母公司控制权
【财经】飞鹿股份定增议案获股东会通过,控制权变更取得重大进展
【财经】金力泰内斗大转:大股东态度转变,控制权争夺暂告一段落
【重磅】北新斥资41亿元收购嘉宝莉控制权,未来将在市场纵横捭阖
【资讯】控制权被北新建材收购后,大桥油漆中高层“大换血”
【财经】中航新材易主:一家新能源公司成为控股股东和实际控制人
【财经】两年两易主,汽车漆名企金力泰“神秘”新实控人什么来头?
]article_adlist-->欢迎转发、分享未经授权禁止转载或改编
如需转载请后台申请
欢迎合作和提供线索
15820231776(手机同微信)
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
五五策略提示:文章来自网络,不代表本站观点。